三菱UFJ銀行の貸金庫から顧客の現金や金塊などが大量に盗まれた「三菱UFJ銀行貸金庫窃盗事件」。事件の中心人物は、同行の元女性行員である。2020年4月から2024年10月までの約4年半にわたり、練馬支店と玉川支店などで貸金庫の管理責任者という立場を利用し、顧客の資産を無断で持ち出していた。2025年1月には窃盗容疑で逮捕され、同年10月には懲役9年の実刑判決を受けた。
2026年11月現在、事件は東京高裁でも審理され、2026年3月24日に控訴棄却、懲役9年の一審判決が維持されている。被害者は約70人、銀行が2025年1月に公表した被害総額は約14億円に達する。加えて、裁判で明らかになった被害の範囲と銀行が当初公表した数字には違いがあり、事件の全体像を理解するには、それぞれの数字が何を示しているのかを区別する必要がある。
【犯人の正体】三菱UFJ銀行の元女性行員・今村由香理とは誰なのか
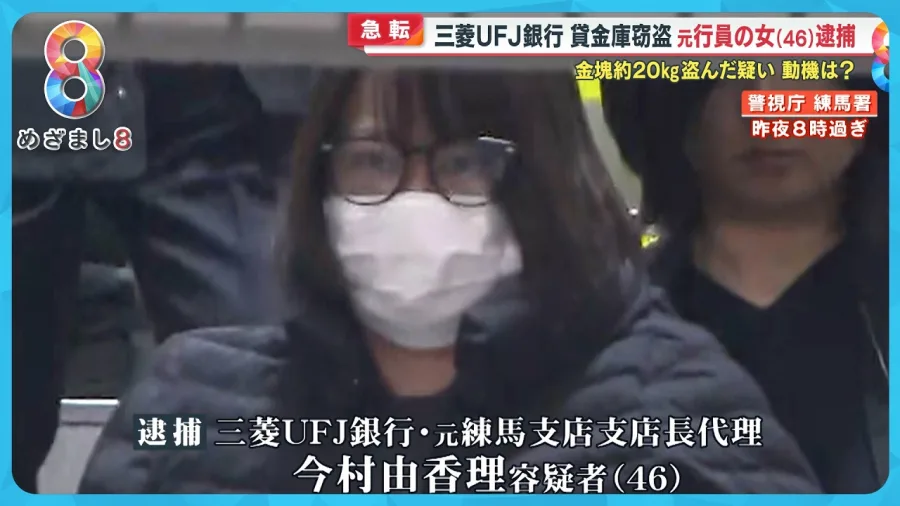
三菱UFJ銀行貸金庫窃盗事件の中心人物は、同行に勤務していた元女性行員である。銀行が2025年1月14日に公表した逮捕に関する資料では、氏名は今村由香理(46歳)とされている。
その後の捜査・公判報道では「山崎由香理」という名前が使用されている。報道によれば、逮捕後に姓が変わったためであり、今村由香理と山崎由香理は同一人物を指している。別々の女性が事件に関与したわけではない。
1999年に入行し、複数の支店で管理職を経験三菱UFJ銀行の公式発表によると、元行員は1999年に入行。複数の支店や本部で勤務した経歴を持ち、事件が発生した時期には営業課長や営業課支店長代理などの役職に就いていた。
特に重要なのは、貸金庫の業務だけでなく、顧客用の予備鍵を管理する立場にあったことだ。銀行内部の業務や保管手順を熟知していたことが、犯行を可能にする大きな要因となった。
公表資料に記載された主な経歴は次の通りである。
- 1999年:三菱UFJ銀行に入行
- 2020年4月~2022年6月:江古田支店の営業課長
- 2022年6月~2024年9月:練馬支店の営業課長、営業課支店長代理
- 2024年10月:玉川支店の営業課支店長代理
- 2024年11月14日:懲戒解雇
江古田支店は2022年6月6日に練馬支店へ統合されている。そのため、事件の発生場所として報道される練馬支店には、旧江古田支店での勤務期間も関係している。
犯行の理由はFX投資や競馬による損失なぜ銀行員という立場にありながら、顧客の資産を盗む行為を繰り返したのか。
三菱UFJ銀行の2025年1月16日公表資料では、窃取した資金の使途は主にFX投資と説明されている。
加えて、2025年10月6日の東京地裁判決では、元行員がFX取引や競馬を再開し、その損失を穴埋めするために貸金庫内の金品に手を付けた経緯が指摘された。
犯行は一度の衝動的な行動ではなく、損失を補うための窃盗、発覚を防ぐための隠蔽、さらに資金を増やそうとする行動が重なり、被害を拡大させたと裁判所は評価している。
なお、銀行が公表した主な資金使途はFX投資であり、競馬などについては裁判で認定された動機や経緯に関する情報として区別する必要がある。
【事件の経緯】2020年から2024年まで練馬支店・玉川支店で何が起きたのか
三菱UFJ銀行貸金庫窃盗事件は、2024年10月に突然始まったものではない。銀行の発表によると、顧客資産の窃取は2020年4月から2024年10月まで続いていた。
当初の発表では約4年半にわたる被害とされ、発覚後の調査によって被害者数や被害総額が具体化していった。その後、元行員の逮捕、起訴、判決へと進んでいる。
事件の重要な出来事と関係者のつながり| 時期 | 関係者・場所 | 出来事・関係性 |
|---|---|---|
| 1999年 | 元女性行員 | 三菱UFJ銀行に入行。 |
| 2020年4月 | 江古田支店 | 銀行が公表した窃取行為の発生期間が始まる。 |
| 2022年6月 | 練馬支店 | 江古田支店が統合され、元行員は練馬支店に勤務。 |
| 2024年10月 | 玉川支店 | 元行員が営業課支店長代理として勤務。 |
| 2024年10月31日 | 三菱UFJ銀行 | 貸金庫窃盗事件が発覚。 |
| 2024年11月14日 | 元女性行員 | 懲戒解雇。 |
| 2024年11月22日 | 三菱UFJ銀行 | 元行員による顧客資産の窃取を公式発表。 |
| 2025年1月14日 | 警視庁・元行員 | 窃盗容疑で逮捕。 |
| 2025年1月16日 | 三菱UFJ銀行 | 被害者約70人、被害総額約14億円を公表。 |
| 2025年10月6日 | 東京地方裁判所 | 懲役9年の実刑判決。 |
| 2026年3月24日 | 東京高等裁判所 | 控訴棄却。一審の懲役9年を維持。 |
この経緯から分かるのは、事件の発生期間と刑事裁判で認定された犯行期間は同じではないという点だ。
銀行が当初公表したのは2020年4月から2024年10月までの広い発生期間である。一方、2025年10月の東京地裁判決で認定されたのは、2023年3月20日から2024年10月25日までの9回の窃盗行為だった。
したがって、2020年から2024年までの全体的な事件と、実際に起訴されて有罪判決の対象となった犯罪事実は分けて理解する必要がある。
【犯行手口の真相】貸金庫の予備鍵をどのように悪用したのか
事件の核心は、顧客の貸金庫を開けるために必要な予備鍵を、管理責任者という立場を利用して不正に使用したことにある。
銀行が2025年1月14日に公表した資料では、元行員は支店内で保管されていた予備鍵を利用し、顧客に無断で貸金庫を開けていたと説明されている。
封緘された予備鍵を不正利用貸金庫の予備鍵は、通常の保管手続きに従って封緘された封筒に入れられていた。しかし、元行員は管理責任者という立場を利用して、その封筒を開け、予備鍵を取り出して使用していた。
銀行の発表によれば、使用後には鍵を封筒に戻し、再び糊付けしていた。こうした行為によって、封筒の外見だけでは不正に気付きにくい状態が作られていた。
本来、予備鍵の封緘は不正使用を防ぐための仕組みである。しかし、鍵の保管を担当する人物自身がその手続きを悪用すれば、封緘という対策だけでは十分な防御にならないことが明らかになった。
被害発覚を防ぐための隠蔽行為銀行の公式資料には、予備鍵の不正使用だけでなく、犯行の発覚を避けるための複数の行為も記載されている。
- 別の顧客の資産による補填:盗んだ資産を別の顧客の資産で補い、被害の発覚を遅らせていた。
- 忘れ物を装う対応:貸金庫の内容物について顧客から申し出があった際、忘れ物などを装って対応していた。
- 故障を装う対応:想定外のタイミングで顧客が来店した場合、貸金庫システムの電源を切り、故障したように見せていた。
特に深刻なのは、顧客が自分の貸金庫の内容物に違和感を覚えて問い合わせても、管理担当者の説明によって問題が表面化しにくい構造が生まれていた点だ。
貸金庫を利用する顧客は、保管場所だけでなく、銀行側の管理や職員による確認も信頼している。その信頼関係そのものが悪用されたことが、この事件の特異性である。
また、元行員は単独犯であると説明しており、銀行の2024年12月公表資料でも、当時は共犯者が確認されていないとされていた。
【被害実態】約70人が被害、総額約14億円の窃盗事件
三菱UFJ銀行貸金庫窃盗事件で注目されたのが、被害者の人数と金額である。
2024年11月22日の最初の公表時点では、被害者は約60人、被害総額は時価十数億円程度と説明されていた。しかし、その後の調査によって数字は増加した。
銀行が公表した被害者数と被害総額2025年1月16日の三菱UFJ銀行の公表資料では、1月10日時点の調査結果として、次の数字が示された。
- 被害に遭った顧客:約70人
- 被害総額:約14億円
- 補償実行:40件、約7億円
- 両支店の貸金庫契約者:約1,800人
被害品は主に貸金庫に保管されていた現金や金塊などである。これらの数字は2025年1月10日時点のものであり、銀行自身も顧客との確認によって変動する可能性があると説明していた。
裁判で明らかになった約3億9,000万円との違いここで注意したいのが、報道で登場する「約14億円」と「約3億9,000万円」という2つの金額である。
2025年10月6日の東京地裁判決で認定されたのは、顧客6人の貸金庫から盗んだ現金約6,145万円、金のインゴット29個(時価約3億3,330万円)、旅行券50枚(額面25万円)など、合計約3億9,000万円を超える窃盗行為だった。
つまり、約3億9,000万円は刑事裁判で認定された起訴対象の被害額であり、約14億円は銀行が事件全体について公表した被害総額である。両者は対象範囲が異なる。
被告人質問で語られた17億~18億円という数字加えて、2025年の公判では、被告が起訴対象以外の行為にも言及し、顧客約100人から総額17億~18億円相当を盗んだという趣旨の説明をしたと毎日新聞などが報じている。
ただし、この数字は公判での被告本人の説明であり、銀行が公式に確定した被害額や判決で認定された金額と同一視することはできない。
事件の規模を正確に理解するには、次の3つを区別することが欠かせない。
- 約14億円:銀行が2025年1月10日時点で公表した被害総額。
- 約3億9,000万円:刑事裁判で認定された起訴対象の被害総額。
- 約17億~18億円:公判で被告が説明した、起訴対象外を含むとされる被害額。
被害に遭った顧客にとっては、単なる金銭的損失だけでなく、長年にわたって信頼してきた銀行の保管サービスそのものへの不信感も大きな問題となった。
【銀行の管理責任】なぜ第三者チェックでも不正を発見できなかったのか
事件を元行員個人の犯罪としてだけ捉えると、問題の本質を見落とす。三菱UFJ銀行自身も、2025年1月16日の調査報告で、貸金庫の管理手続きや運用の不備、支店内外の牽制・モニタリング不足を発生原因として挙げている。
銀行が認めた3つの構造的な問題銀行の調査報告では、主な原因が次の3つに整理されている。
1. 貸金庫の管理手続きと運用の不備
予備鍵の保管や貸金庫への入退室、開閉状況の管理が十分ではなかった。特に、予備鍵が封緘されていることによって不正リスクへの認識が不足していた点が指摘されている。
また、貸金庫室内に防犯カメラが設置されておらず、入退室や開閉に関する記録の確認ルールも十分に整備されていなかった。
2. 支店内部の牽制と監視の不足
練馬支店では、貸金庫業務に関する役割分担が固定化し、元行員に業務が集中していた。支店マネジメントによる監視や確認も十分に機能していなかったと銀行は分析している。
つまり、管理責任者が不正を行った場合に、それを別の職員が発見できる仕組みが弱かったということだ。
3. 本部や関連会社によるチェックの不足
予備鍵の点検を担う関連会社の具体的な点検方法が明確ではなく、銀行本部の検査部門を含めた監視体制も不十分だったとされる。
第三者による定期点検が存在していたにもかかわらず、不正の発見につながらなかったことは、形式的な点検と実効性のある監査が必ずしも同じではないことを示している。
三菱UFJ銀行が発表した再発防止策同行は2025年1月16日、調査結果を踏まえた5項目の再発防止策を発表した。
- 貸金庫の予備鍵など重要物の管理を強化し、本部での一括保管を進める。
- 貸金庫への入退室や開閉状況の管理を厳格化する。
- 支店内の相互牽制と本部による監視・検査を強化する。
- 営業課長など支店管理職の人事運営を見直す。
- 研修やトップメッセージを通じて法令遵守意識を再徹底する。
予備鍵については、東名阪に保管・管理センターを設置し、各拠点での保管と使用を分離する方針が示された。利用時には支店とセンター双方で複数人による確認を行う仕組みも盛り込まれている。
加えて、貸金庫への入退室管理や防犯カメラの増設、映像データの活用なども再発防止策に含まれた。
経営責任についても、会長の堀直樹氏、頭取の半沢淳一氏ら関係役員5人に対し、2025年1月に月額報酬の20~30%を3カ月間減額する処分が発表された。
この対応は、個人の不正を防ぐには本人の倫理観だけでなく、権限の分散、複数人による確認、独立した監査が必要であることを銀行自身が認めたものでもある。
【2026年最新の裁判結果】元女性行員に懲役9年、東京高裁も控訴を棄却
三菱UFJ銀行貸金庫窃盗事件では、逮捕後も捜査と裁判が続き、2025年10月に一審判決、2026年3月に控訴審判決が出された。
2025年4月18日:初公判で起訴内容を認める2025年4月18日に東京地裁で開かれた初公判で、山崎由香理被告は起訴内容を認めた。
その後の裁判では、FXや競馬で生じた損失、予備鍵の悪用、被害の発覚を防ぐための行為などが争点となった。
2025年10月6日:東京地裁が懲役9年を言い渡す2025年10月6日、東京地裁は被告に対し、懲役9年の実刑判決を言い渡した。検察側は懲役12年を求刑し、弁護側は懲役5年が相当と主張していた。
判決では、銀行の貸金庫は高度な安全性が確保されていると信頼されており、利用者に落ち度はないと指摘された。
また、銀行から責任ある立場を与えられた行員が予備鍵や内部情報を悪用し、顧客の財産を繰り返し盗んだ点が厳しく評価された。
被害回復への協力や反省、更生への取り組みなども考慮されたが、巨額の被害と犯行の悪質性から実刑は避けられないと判断された。
2026年3月24日:東京高裁が控訴を棄却2026年3月24日、東京高裁は山崎被告側の控訴を棄却した。これにより、東京地裁が言い渡した懲役9年の判決が維持された。
控訴審では、弁護側が一審判決の量刑や銀行側のセキュリティー体制などについて主張したが、東京高裁は一審の判断に不合理な誤りはないとした。
判決では、銀行が予備鍵の管理方法などを改善できた可能性に触れつつも、責任ある立場にあった被告が限られた人しか利用できない内部情報や権限を悪用した点を重視している。
また、被告の反省や更生への意欲、銀行による被害回復の取り組みなどを考慮しても、懲役9年という量刑を変更する理由にはならないと判断した。
2026年11月現在、確認できる重要な司法上の節目は、この東京高裁による控訴棄却である。
【プロの結論】三菱UFJ銀行貸金庫窃盗事件が金融機関に突きつけた課題
この事件から浮かび上がるのは、銀行のセキュリティーを設備や鍵だけで評価することの危うさだ。
貸金庫は、顧客が重要な財産を預けるサービスである。利用者は金庫そのものの頑丈さだけでなく、鍵の管理、入退室記録、職員の権限管理、監査体制まで含めて銀行を信頼している。
今回の事件では、予備鍵が封緘され、第三者による点検も存在していた。それでも、管理担当者に業務が集中し、点検の実効性が不足していたため、不正を防ぐことができなかった。
教訓1:一人に管理権限を集中させない貸金庫に限らず、金融機関の重要業務では、担当者一人が保管、使用、確認のすべてを担う構造はリスクが高い。重要な鍵や資産へのアクセスには、複数人による承認と独立した記録確認が必要になる。
教訓2:定期点検は実施回数より実効性が重要点検を実施しているという事実だけでは、不正防止の証明にならない。誰が何を確認し、どのような証拠を残し、担当者自身による不正をどのように発見するのかが問われる。
今回の事件は、点検する側と管理する側の役割が曖昧な場合、制度が存在していても十分に機能しない可能性を示した。
教訓3:顧客自身も保管資産の記録を残す貸金庫を利用する人にとっては、保管している金品の一覧、購入時の記録、写真、鑑定書などを適切に保管することも大切だ。
特に現金や金塊、貴金属などは、被害が発生した場合に保管していた事実や数量、価値を確認することが難しくなる可能性がある。
銀行側の管理体制を信頼することと、顧客自身が保管物を把握しておくことは両立できる。
貸金庫サービスの信頼回復には、再発防止策を公表するだけではなく、その仕組みが実際に運用され、継続的に検証されていることが欠かせない。
【三菱UFJ銀行貸金庫窃盗事件の犯人】に関するよくある質問(FAQ)
Q1:三菱UFJ銀行の貸金庫から盗んだ犯人は誰ですか? A1:元女性行員の今村由香理です。逮捕時は今村姓で公表され、その後の公判報道では山崎由香理という姓が使用されています。同一人物です。
Q2:三菱UFJ銀行の貸金庫窃盗事件の被害額はいくらですか? A2:銀行が2025年1月10日時点で公表した被害総額は約14億円です。被害者は約70人とされています。なお、刑事裁判で認定された起訴対象の被害額は約3億9,000万円を超えています。
Q3:犯人はどのような手口で貸金庫から盗んだのですか? A3:貸金庫の管理責任者という立場を利用して、支店で保管されていた予備鍵を不正に使用しました。加えて、別の顧客の資産による補填や、故障を装う対応などで発覚を避けていました。
Q4:犯人が盗んだお金は何に使われたのですか? A4:三菱UFJ銀行の公式発表では、主にFX投資に流用されていました。東京地裁の判決では、FX取引や競馬による損失を穴埋めするために犯行を始めた経緯も指摘されています。
Q5:犯人は2026年現在、どのような判決を受けていますか? A5:2025年10月6日に東京地裁が懲役9年を言い渡しました。2026年3月24日には東京高裁が控訴を棄却し、一審の懲役9年が維持されています。
Q6:事件が発生した支店はどこですか? A6:東京都内の練馬支店と玉川支店です。練馬支店には、2022年6月に統合された旧江古田支店での勤務期間も関係しています。
三菱UFJ銀行貸金庫窃盗事件は、管理責任者という立場にあった元女性行員が、予備鍵を不正利用して顧客の資産を繰り返し盗んだ重大な金融不祥事である。
2020年4月から2024年10月までの約4年半にわたり、練馬支店と玉川支店などで発生した事件は、約70人の顧客と約14億円の被害という規模に拡大した。
2025年10月には元行員に懲役9年の実刑判決が言い渡され、2026年3月には東京高裁も控訴を棄却。一審判決が維持されている。
事件の本質は、一人の行員による犯罪だけではない。予備鍵の管理、担当者への権限集中、支店内部の監視、本部による監査など、銀行の管理体制全体に弱点が存在していたことも明らかになった。
今後、金融機関に求められるのは、再発防止策を掲げることだけではなく、顧客が安心して資産を預けられる実効性のある管理体制を維持することだ。三菱UFJ銀行貸金庫窃盗事件は、金融機関にとって最も重要な資産は設備やシステムだけではなく、顧客から寄せられる信頼そのものであることを改めて突きつけた。